Cuando un distribuidor cierra su primer contenedor con un proveedor nuevo, la conversación difícil no es el precio, es el pago: quién adelanta dinero, contra qué documento y qué pasa si algo falla en medio del océano. Hay cuatro formas de estructurarlo, y cada una reparte el riesgo de manera distinta entre comprador y vendedor.
La respuesta corta: para pallets y primeros pedidos pequeños, lo eficiente es la transferencia con un anticipo y el saldo contra copia de los documentos de embarque; cuesta poco y es rápida. Para un contenedor completo con un proveedor nuevo, la carta de crédito irrevocable protege a las dos partes, pero cuesta en torno al 1–1,5 % del importe en comisiones del banco del comprador y exige documentos perfectos: según la Cámara de Comercio Internacional (ICC), entre el 65 % y el 80 % de las presentaciones se rechazan la primera vez por alguna discrepancia. La carta de crédito no falla por impago, falla por papeles.
Este artículo explica cómo funciona cada opción, cuánto cuesta según las tarifas que publican los propios bancos y cómo redactar una carta de crédito para alimentos que no se bloquee.
1. Los cuatro medios de pago y quién asume el riesgo
| Medio | Cómo funciona | Riesgo del comprador | Riesgo del vendedor | Coste bancario | Cuándo encaja |
|---|---|---|---|---|---|
| Pago anticipado (transferencia del 100 %) | El comprador paga antes de que se cargue la mercadería | Alto: paga sin haber visto el lote | Ninguno | Una transferencia | Muestras, pallets sueltos, mercados con riesgo país alto para el vendedor |
| Transferencia con anticipo y saldo | Anticipo al confirmar; saldo contra copia del B/L y del resto de documentos, antes de la llegada | Medio: arriesga el anticipo, pero el saldo lo paga con la mercadería ya embarcada | Medio: el saldo depende de la voluntad de pago del comprador, pero conserva los originales del B/L hasta cobrar | Dos transferencias | La estructura más habitual en frutos secos, de un pallet a un contenedor |
| Cobranza documentaria (CAD o D/P) | El banco del comprador le entrega los documentos solo cuando paga | Bajo: paga cuando los documentos están en su banco | Medio-alto: si el comprador no paga, la mercadería está en destino y hay que revenderla | Comisiones de cobro en los dos bancos | Relaciones con algo de historial; alternativa barata a la carta de crédito |
| Carta de crédito (L/C o crédito documentario) | El banco del comprador se compromete a pagar si el vendedor presenta los documentos exactos que pide el crédito | Bajo: el banco solo paga contra documentos conformes | Muy bajo si los documentos son correctos, y casi nulo si está confirmada | El más alto: apertura, riesgo, utilización y modificaciones | Contenedor completo con relación nueva, importes altos, países con control de divisas |
La quinta opción, la cuenta abierta (el vendedor embarca y el comprador paga a 30 o 60 días), solo aparece con clientes recurrentes de historial largo, y a menudo con un seguro de crédito detrás. No es una forma de empezar.
La cobranza documentaria y la carta de crédito tienen reglas propias de la ICC: las URC 522 (en vigor desde el 1 de enero de 1996) para las cobranzas, y las UCP 600 (en vigor desde el 1 de julio de 2007) para los créditos documentarios. Que se apliquen depende de que el documento lo diga expresamente; en la práctica, casi todos lo dicen.
2. Transferencia con anticipo y saldo: la estructura habitual
Es la forma en que se cierran la mayoría de los primeros pedidos de frutos secos. Funciona así:
- Proforma y confirmación. El vendedor emite la factura proforma con producto, especificación, cantidad, Incoterm, plazo de embarque y condiciones de pago. El comprador la firma.
- Anticipo. El comprador transfiere el anticipo pactado (por ejemplo, un 30 %). El porcentaje se negocia según el volumen y el historial; en un programa anual suele bajar.
- Asignación del lote y análisis. El vendedor asigna el lote, envía el certificado de análisis y, si se pactó, una muestra de preembarque.
- Embarque y documentos. Con la mercadería a bordo, el vendedor envía por correo la copia del conocimiento de embarque (B/L), la factura comercial, el packing list, el certificado de origen, el fitosanitario y el certificado de análisis.
- Saldo. El comprador paga el saldo contra esas copias, normalmente en un plazo fijo y siempre antes de la llegada.
- Liberación. Cobrado el saldo, el vendedor entrega los originales por courier o libera la carga electrónicamente en destino (telex release o seaway bill), y el comprador puede despachar.
Dónde está el riesgo del comprador: en el anticipo, y en pagar el saldo antes de ver el producto en su almacén. Se mitiga con lo que se hace antes del embarque, no después: especificación cerrada en la proforma, certificado de análisis del lote que se carga (no uno de campaña) y, si el importe lo justifica, una inspección de preembarque por una empresa independiente. Cómo se fija esa especificación está en muestras, ficha técnica y primer pedido.
Dónde está el riesgo del vendedor: en el saldo. Lo controla porque los originales del B/L no salen de sus manos hasta cobrar: sin ellos, el comprador no retira el contenedor.
El coste depende de dónde está la cuenta del vendedor. Una transferencia en euros dentro de la zona SEPA cuesta lo mismo que una nacional (Reglamento (UE) 2021/1230). Una transferencia en dólares a una cuenta fuera de la UE es un pago extra-SEPA, y ahí el banco cobra un porcentaje (véase la tabla del apartado 4).
El riesgo que nadie menciona: el fraude del cambio de cuenta. El correo «hemos cambiado de banco, pague el saldo a esta otra cuenta» es la estafa más rentable del comercio internacional. Según el informe anual de 2025 del IC3 del FBI, este tipo de fraude (business email compromise) causó pérdidas declaradas de 3.046 millones de dólares solo en 2025. Regla práctica: los datos bancarios van en la proforma firmada, y cualquier cambio se confirma por teléfono, a un número que ya tenía, nunca al que figura en el correo que pide el cambio.
3. Carta de crédito: cómo funciona y qué reglas la gobiernan
En una carta de crédito intervienen, como mínimo, cuatro partes:
- Ordenante: el importador, que pide a su banco que abra el crédito.
- Banco emisor: el banco del importador, que se compromete a pagar.
- Beneficiario: el exportador, que cobra si presenta los documentos exactos.
- Banco avisador: el banco del exportador, que le notifica el crédito y comprueba que es auténtico. Si además añade su propia obligación de pago, pasa a ser banco confirmador.
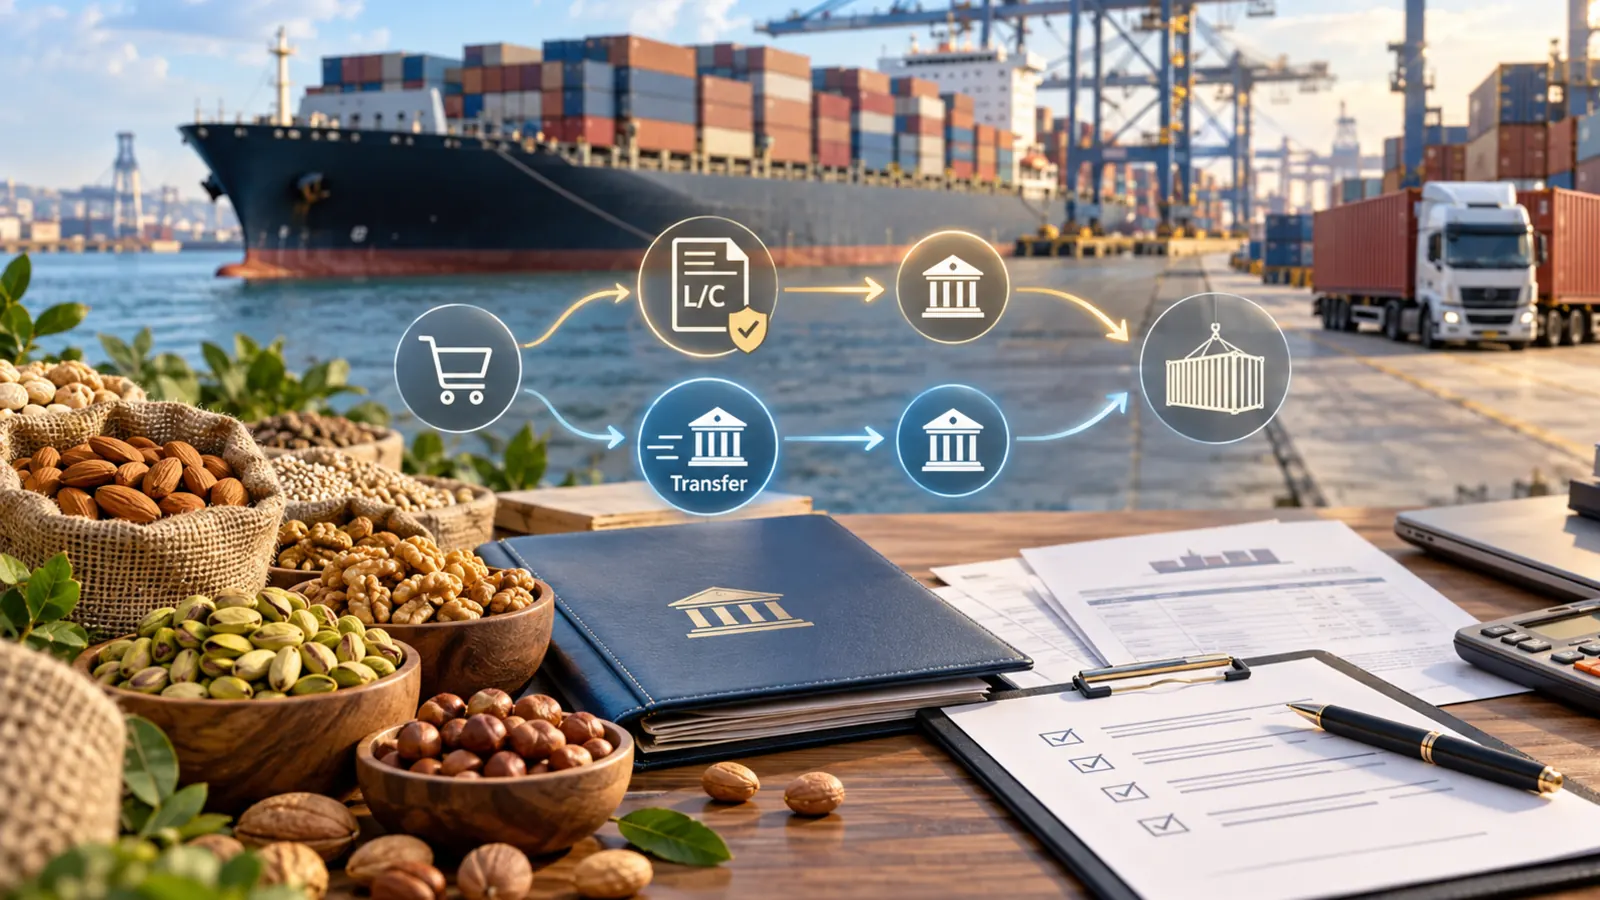
El flujo es sencillo: el importador pide la apertura, el exportador recibe el crédito y lo revisa, embarca, presenta los documentos al banco, el banco los examina y, si cumplen, paga (a la vista) o se compromete a pagar en una fecha (pago diferido).
Las reglas de las UCP 600 que más pesan en una operación de alimentos:
| Artículo | Qué dice | Qué significa para un contenedor |
|---|---|---|
| Art. 3 | El crédito es irrevocable aunque no lo diga | No se puede modificar ni cancelar sin el acuerdo del beneficiario |
| Art. 5 | Los bancos operan con documentos, no con mercancías | El banco no sabe si las nueces están bien: solo si los papeles coinciden |
| Art. 14(b) | El banco tiene un máximo de 5 días hábiles bancarios para examinar los documentos | Ese es el plazo de cobro realista tras la presentación |
| Art. 14(c) | Los documentos se presentan como máximo 21 días naturales después del embarque, y nunca después del vencimiento | Con 18–25 días de tránsito al Mediterráneo, el plazo se agota más o menos cuando llega el barco |
| Art. 14(h) | Una condición que no indique con qué documento se acredita se tiene por no puesta | «Mercancía libre de aflatoxinas», sin documento asociado, no protege nada |
| Art. 16 | Si rechaza, el banco debe notificarlo una sola vez, con todas las discrepancias, antes del cierre del quinto día hábil | Si no lo hace en plazo, ya no puede rechazar |
| Art. 30 | «Aproximadamente» permite ±10 %; sin esa palabra, la cantidad expresada en kilos admite ±5 % | Fija la tolerancia de peso que se puede cargar |
| Art. 31 | Los embarques parciales se permiten salvo que el crédito los prohíba | Relevante si la mercadería sale en varios contenedores |
| Art. 38 | Un crédito solo es transferible si lo dice expresamente | Es la herramienta habitual cuando compra y vende un intermediario |
Fuente: UCP 600, texto oficial de la ICC. La guía de interpretación vigente es la ISBP 821 (julio de 2023), que sustituyó a la ISBP 745. Según la prensa especializada, en 2026 la Comisión Bancaria de la ICC descartó revisar las UCP 600 y optó por la formación y las guías de práctica.
Confirmada o no confirmada. Un crédito no confirmado depende de la solvencia del banco emisor y del riesgo del país del comprador. La confirmación añade la garantía de un segundo banco, normalmente en el país del vendedor. La paga casi siempre el vendedor (o la traslada al precio), y su coste depende del riesgo país: Banco Sabadell publica una tarifa orientativa del 0,60 % trimestral, con mínimo de 75 €, que puede subir con el riesgo. Para un comprador de la UE con un banco de primera línea, la confirmación rara vez es necesaria; para mercados con escasez de divisas, sí.
El dato que explica las dos caras de la carta de crédito: según los últimos datos públicos del ICC Trade Register (datos de 2021), la tasa de impago de las cartas de crédito de importación fue del 0,29 %. Casi nunca falla el pago. Lo que falla son los documentos: la propia ICC estima, en su nota técnica n.º 3 de 2022, que entre el 65 % y el 80 % de las presentaciones se rechazan la primera vez.
4. Cuánto cuesta: tarifas publicadas por los bancos
Los bancos italianos y españoles publican sus comisiones en documentos de transparencia. Estas son las de un banco italiano y uno español para una carta de crédito de importación y una transferencia fuera de la zona SEPA:
| Concepto | Intesa Sanpaolo (Italia) | Unicaja (España) |
|---|---|---|
| Apertura del crédito | 2 ‰ por mes o fracción (mín. 100 €), sobre el importe más la tolerancia, + 50 € de gastos | 0,75 % una vez (mín. 50 €) |
| Riesgo durante la vigencia | Incluido en la comisión mensual | 0,63 % por trimestre o fracción (mín. 15 €) |
| Utilización (pago) | 3 ‰ por utilización (mín. 100 €) | — |
| Modificación | 50 € | 25 € + 25 € por mensaje SWIFT |
| Discrepancia | No publicada | 140 €, a cargo del ordenante |
| Transferencia extra-SEPA en divisa | 8–12 € + 2,2 ‰ (mín. 4 €) | 0,70 % (mín. 30 €) + 25 € SWIFT |
Fuentes: Intesa Sanpaolo, foglio informativo n.º 301/057 «Crediti documentari», actualizado al 21-jul-2026, y n.º 068/102 «Bonifico», al 16-jul-2026. Unicaja, epígrafe 55, en vigor desde el 27-nov-2023, y epígrafe 7, desde el 11-jun-2026. Son tarifas máximas: con volumen, se negocian a la baja. Consultado el 1-oct-2026.
Un ejemplo con cifras redondas: un contenedor de 90.000 €, con un crédito a la vista de tres meses de vigencia, tolerancia del 10 % y una modificación, sin contar los mensajes SWIFT ni las comisiones generales de cada banco.
| Intesa Sanpaolo | Unicaja | |
|---|---|---|
| Apertura | 594 € (2 ‰ × 3 meses sobre 99.000 €) + 50 € | 675 € |
| Riesgo (1 trimestre) | — | 567 € |
| Utilización | 270 € | — |
| Una modificación | 50 € | 50 € |
| Total carta de crédito | ≈ 964 € (1,1 %) | ≈ 1.292 € (1,4 %) |
| Una discrepancia | Según negociación | + 140 € |
| Transferencia extra-SEPA de 90.000 € | ≈ 206–210 € | ≈ 655 € |
| Transferencia SEPA en euros | Precio de una nacional | Precio de una nacional |
A eso hay que sumar, del lado del vendedor, el aviso, la utilización y, si la hay, la confirmación, que suelen repercutirse en el precio. La conclusión práctica: en un contenedor, la carta de crédito cuesta al comprador alrededor de un punto porcentual más que la transferencia. Tiene sentido cuando ese punto compra una seguridad que no se consigue de otra manera. En un pallet de 2.100 kg, los mínimos por comisión (100 € aquí, 75 € allá) hacen que el coste relativo se dispare, y la transferencia es casi siempre la respuesta.
5. Cómo redactar una carta de crédito para alimentos que no se bloquee
La mayoría de las discrepancias no son mala fe, sino un crédito mal redactado: exige un documento que el vendedor no puede conseguir, una fecha imposible o una descripción que no coincide con la factura. Estas son las cláusulas que conviene revisar antes de abrirlo:
- Descripción de la mercancía corta e idéntica a la proforma. «Nueces con cáscara Chandler, calibre 32+, cosecha 2026, según proforma n.º X». La especificación completa va en la proforma y en el certificado de análisis, no en el crédito: cada palabra del crédito tiene que aparecer igual en la factura.
- Cantidad con tolerancia. «Aproximadamente 20.000 kg» permite ±10 % (art. 30). Un contenedor nunca pesa exactamente lo pedido.
- Fecha límite de embarque realista, con margen sobre la fecha prevista. Un retraso de la naviera de tres días no debería invalidar el crédito.
- Plazo de presentación y vencimiento coherentes: si el crédito vence en el país del comprador, el correo de los originales consume parte de los 21 días.
- Embarques parciales permitidos si la mercadería puede salir en más de un contenedor.
- Documentos que el vendedor controla. B/L limpio a bordo, a la orden del banco emisor; factura comercial; packing list; certificado de origen; certificado fitosanitario del organismo oficial (SENASA en Argentina, SAG en Chile); certificado de análisis de un laboratorio acreditado ISO/IEC 17025, y póliza o certificado de seguro si el Incoterm es CIF. Qué Incoterm cambia qué documento está en la guía de FOB, CIF o CFR.
- Requisitos de calidad atados a un documento. No «libre de aflatoxinas», sino «certificado de análisis que indique aflatoxina B1 ≤ 2,0 µg/kg y totales ≤ 4,0 µg/kg». Lo primero el banco lo ignora (art. 14(h)); lo segundo lo comprueba.
- Nada de documentos que dependan del comprador. Un «certificado de inspección firmado por el ordenante» da al comprador la llave para no pagar, y ningún exportador serio lo acepta. Si se quiere inspección, que la haga una empresa independiente.
El paso que más discrepancias evita es el más simple: enviar el borrador del crédito al vendedor antes de abrirlo. Cada modificación posterior cuesta dinero (y días), y es mucho más barato corregir una cláusula en un borrador que en un crédito emitido.
6. Qué estructura elegir según la operación
| Situación | Estructura que recomendamos |
|---|---|
| Primer pedido de 1–2 pallets | Transferencia: anticipo y saldo contra copia de documentos. Una carta de crédito costaría una parte desproporcionada del valor |
| Primer contenedor completo con un proveedor nuevo | Carta de crédito irrevocable a la vista, o anticipo más cobranza documentaria (CAD) si las dos partes quieren ahorrar comisiones |
| Programa anual o cliente recurrente | Transferencia con anticipo reducido; con historial y seguro de crédito, cuenta abierta |
| País con control de cambios o escasez de divisas | Carta de crédito confirmada por un banco de primera línea. Egipto exigió carta de crédito para casi todas las importaciones entre febrero y diciembre de 2022: lo explicamos en la guía para exportar a Egipto |
| Contenedor con varias referencias | Una sola proforma y una sola factura con todas las líneas; en la carta de crédito, una descripción general que remita a la proforma |
La regla de fondo: cuanto menos se conocen las partes, más peso debe llevar el banco; cuanto más historial, más barato puede ser el pago. Muchos distribuidores empiezan con carta de crédito y pasan a transferencia a partir del tercer o cuarto contenedor. El recorrido completo de una primera importación (volumen, Incoterm, documentos y plazos) está en la guía para empezar a importar frutos secos.
Preguntas frecuentes
¿Qué es más seguro para el comprador, la carta de crédito o la transferencia?
La carta de crédito: el banco solo paga cuando el vendedor presenta los documentos exactos que pide el crédito, como el B/L y el certificado de análisis. Con transferencia, el comprador arriesga el anticipo y paga el saldo antes de recibir la mercadería. Aun así, la carta de crédito no garantiza la calidad: el banco revisa papeles, no producto.
¿Cuánto cuesta una carta de crédito de importación?
Según las tarifas publicadas por Intesa Sanpaolo y Unicaja, un crédito de 90.000 € a tres meses cuesta entre 960 € y 1.300 € en el banco del comprador, es decir, entre el 1,1 % y el 1,4 % del importe. Cada modificación suma entre 25 € y 50 €, y Unicaja cobra 140 € por discrepancia. Son tarifas máximas, negociables con volumen.
¿Qué es una carta de crédito confirmada?
Es una carta de crédito a la que un segundo banco, normalmente en el país del vendedor, añade su propio compromiso de pago. Protege al vendedor frente al riesgo del banco emisor y del país del comprador. La suele pagar el vendedor, con tarifas orientativas en torno al 0,60 % trimestral más un recargo según el riesgo país.
¿Qué pasa si el banco encuentra una discrepancia en los documentos?
El banco tiene cinco días hábiles para examinar los documentos y, si rechaza, debe comunicar todas las discrepancias en un único aviso. A partir de ahí el pago ya no está garantizado: el banco pregunta al comprador si acepta las discrepancias. Si las acepta, se paga; si no, el vendedor tiene que corregir los documentos dentro del plazo o pierde la protección del crédito.
¿Qué es el pago CAD o cobranza documentaria?
En el pago contra documentos (CAD o D/P), el vendedor envía los documentos de embarque a través de su banco al banco del comprador, que solo los entrega cuando el comprador paga. Es más barato que una carta de crédito, pero ningún banco garantiza el pago: si el comprador no paga, el vendedor tiene la mercadería en destino. Se rige por las reglas URC 522 de la ICC.
¿Cuánto anticipo se paga en una importación de frutos secos?
Se negocia en cada operación según el volumen, el historial y el destino. La estructura habitual es un anticipo al confirmar el pedido y el saldo contra copia de los documentos de embarque, antes de la llegada. Con clientes recurrentes, el anticipo baja.
¿Raíz Andina acepta carta de crédito?
Sí. Trabajamos con carta de crédito, con transferencia con anticipo parcial y con pago contra documentos (CAD). En primeros pedidos de uno o dos pallets recomendamos la transferencia, porque la carta de crédito encarece mucho la operación; en contenedores completos, la estructura se decide con cada comprador.
Buscamos distribuidores de frutos secos y fruta deshidratada en Europa
Trabajamos con importadores, distribuidores e industria alimentaria que quieren un proveedor sudamericano con condiciones claras desde la proforma. Ofrecemos nuez Chandler argentina y chilena, almendra, pecana, maní y fruta deshidratada, con el análisis del lote antes del embarque.
Condiciones de partida: mínimo 1 pallet (~2.100 kg) por referencia, muestras de 1 a 5 kg, cotizaciones FOB, CIF, CFR o DDP, y pago por transferencia con anticipo parcial, CAD o carta de crédito. La nuez se puede combinar por pallets con ciruela deshidratada argentina o pasas de uva en el mismo contenedor, con una sola proforma y un solo pago.
Díganos el producto, el volumen y el destino, y le proponemos la estructura de pago que encaja con su operación. Solicite cotización o escríbanos desde contacto.
Los artículos de las UCP 600 citados proceden del texto oficial de la ICC (revisión de 2007). Las tarifas bancarias son las comisiones máximas publicadas por cada entidad en la fecha indicada; las de su banco pueden ser distintas y conviene pedirlas antes de abrir un crédito. Los datos de impago y discrepancias son los últimos publicados por la ICC en abierto. Este artículo no constituye asesoramiento financiero ni jurídico.