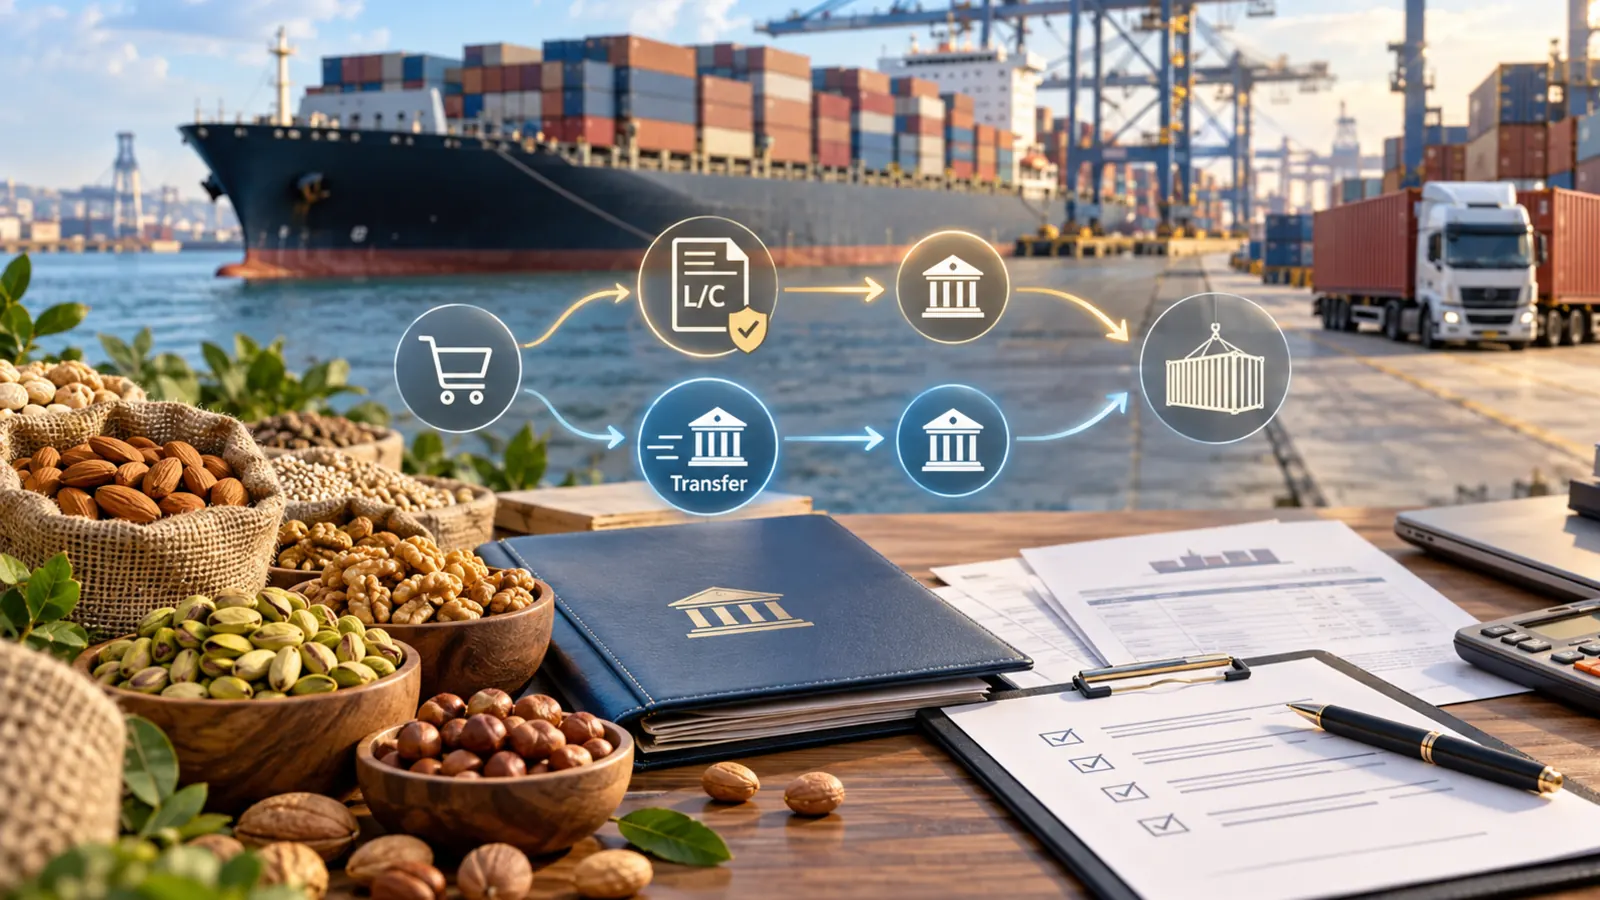
Quando un distributore chiude il primo container con un fornitore nuovo, la parte difficile della trattativa non è il prezzo, è il pagamento: chi anticipa i soldi, contro quale documento e cosa succede se qualcosa va storto in mezzo all'oceano. Ci sono quattro modi per strutturarlo, e ognuno distribuisce il rischio in modo diverso tra compratore e venditore.
La risposta breve: per pallet e primi ordini piccoli, la soluzione efficiente è il bonifico con un anticipo e il saldo contro copia dei documenti d'imbarco; costa poco ed è veloce. Per un container completo con un fornitore nuovo, la lettera di credito irrevocabile protegge entrambe le parti, ma costa circa l'1–1,5 % dell'importo in commissioni della banca del compratore ed esige documenti perfetti: secondo la Camera di Commercio Internazionale (ICC), tra il 65 % e l'80 % delle presentazioni viene respinto la prima volta per qualche discrepanza. La lettera di credito non fallisce per mancato pagamento, fallisce per le carte.
Questo articolo spiega come funziona ogni opzione, quanto costa secondo le tariffe pubblicate dalle stesse banche e come scrivere una lettera di credito per prodotti alimentari che non si blocchi.
1. I quattro metodi di pagamento e chi si assume il rischio
| Metodo | Come funziona | Rischio del compratore | Rischio del venditore | Costo bancario | Quando conviene |
|---|---|---|---|---|---|
| Pagamento anticipato (bonifico del 100 % prima della spedizione) | Il compratore paga prima che la merce venga caricata | Alto: paga senza aver visto il lotto | Nessuno | Un bonifico | Campioni, pallet singoli, mercati ad alto rischio paese per il venditore |
| Bonifico con anticipo e saldo | Anticipo alla conferma; saldo contro copia della polizza di carico (B/L) e degli altri documenti, prima dell'arrivo | Medio: rischia l'anticipo, ma il saldo lo paga con la merce già imbarcata | Medio: il saldo dipende dalla volontà di pagare del compratore, ma conserva gli originali della B/L fino all'incasso | Due bonifici | La struttura più diffusa nella frutta secca, da un pallet a un container |
| Incasso documentario (CAD o documenti contro pagamento) | La banca del compratore gli consegna i documenti solo quando paga | Basso: paga quando i documenti sono nella sua banca | Medio-alto: se il compratore non paga, la merce è già a destinazione e va rivenduta | Commissioni d'incasso nelle due banche | Rapporti con un minimo di storia; alternativa economica alla lettera di credito |
| Lettera di credito (L/C o credito documentario) | La banca del compratore si impegna a pagare se il venditore presenta esattamente i documenti richiesti dal credito | Basso: la banca paga solo contro documenti conformi | Molto basso se i documenti sono corretti, quasi nullo se è confermata | Il più alto: emissione, rischio, utilizzo e modifiche | Container completo con un rapporto nuovo, importi alti, paesi con controlli valutari |
La quinta opzione, il conto aperto (il venditore spedisce e il compratore paga a 30 o 60 giorni), compare solo con clienti ricorrenti di lunga data, spesso con un'assicurazione del credito alle spalle. Non è un modo per cominciare.
L'incasso documentario e la lettera di credito hanno regole proprie dell'ICC: le URC 522 (Norme Uniformi relative agli Incassi, in vigore dal 1° gennaio 1996) per gli incassi e le UCP 600 (Norme ed Usi Uniformi relativi ai Crediti Documentari, in vigore dal 1° luglio 2007) per i crediti documentari. Si applicano solo se il documento lo dice espressamente; in pratica, quasi tutti lo dicono.
2. Bonifico con anticipo e saldo: la struttura più diffusa
È il modo in cui si chiude la maggior parte dei primi ordini di frutta secca. Funziona così:
- Proforma e conferma. Il venditore emette la fattura proforma con prodotto, specifica, quantità, Incoterm, data d'imbarco e condizioni di pagamento. Il compratore la firma.
- Anticipo. Il compratore bonifica l'anticipo concordato (per esempio il 30 %). La percentuale si negozia in base al volume e alla storia del rapporto; in un programma annuale di solito scende.
- Assegnazione del lotto e analisi. Il venditore assegna il lotto, invia il certificato di analisi e, se concordato, un campione di pre-imbarco.
- Imbarco e documenti. Con la merce a bordo, il venditore invia per e-mail la copia della polizza di carico (B/L), la fattura commerciale, la packing list, il certificato d'origine, il certificato fitosanitario e il certificato di analisi.
- Saldo. Il compratore paga il saldo contro queste copie, di solito entro un termine fisso e sempre prima dell'arrivo.
- Svincolo. Incassato il saldo, il venditore consegna gli originali via corriere o svincola il carico elettronicamente a destinazione (telex release o seaway bill), e il compratore può sdoganare.
Dov'è il rischio del compratore: nell'anticipo e nel pagare il saldo prima di vedere il prodotto in magazzino. Si riduce con ciò che si fa prima dell'imbarco, non dopo: specifica chiusa nella proforma, certificato di analisi del lotto che viene caricato (non uno di campagna) e, se l'importo lo giustifica, un'ispezione pre-imbarco da parte di una società indipendente. Come si fissa questa specifica lo spieghiamo in campioni, scheda tecnica e primo ordine.
Dov'è il rischio del venditore: nel saldo. Lo controlla perché gli originali della B/L non escono dalle sue mani finché non incassa: senza di essi, il compratore non ritira il container.
Il costo dipende da dove si trova il conto del venditore. Un bonifico in euro all'interno dell'area SEPA costa quanto uno nazionale (Regolamento (UE) 2021/1230). Un bonifico in dollari verso un conto fuori dall'UE è un bonifico extra SEPA, e lì la banca applica una percentuale (vedi la tabella del paragrafo 4).
Il rischio di cui nessuno parla: la frode del cambio di IBAN. L'e-mail «abbiamo cambiato banca, pagate il saldo su questo nuovo conto» è la truffa più redditizia del commercio internazionale. Secondo il rapporto annuale 2025 dell'IC3 dell'FBI, questo tipo di frode (business email compromise) ha causato perdite dichiarate per 3.046 milioni di dollari nel solo 2025. Regola pratica: le coordinate bancarie stanno nella proforma firmata, e ogni modifica si conferma per telefono, a un numero che avevi già, mai a quello indicato nell'e-mail che chiede il cambio.
3. Lettera di credito: come funziona e quali regole la governano
In una lettera di credito intervengono almeno quattro parti:
- Ordinante: l'importatore, che chiede alla sua banca di aprire il credito.
- Banca emittente: la banca dell'importatore, che si impegna a pagare.
- Beneficiario: l'esportatore, che incassa se presenta esattamente i documenti richiesti.
- Banca avvisante: la banca dell'esportatore, che gli notifica il credito e ne verifica l'autenticità. Se aggiunge anche un proprio impegno di pagamento, diventa banca confermante.
Il flusso è semplice: l'importatore chiede l'apertura, l'esportatore riceve il credito e lo controlla, imbarca, presenta i documenti alla banca, la banca li esamina e, se sono conformi, paga (a vista) o si impegna a pagare a una data (pagamento differito).
Le regole delle UCP 600 che pesano di più in un'operazione alimentare:
| Articolo | Cosa dice | Cosa significa per un container |
|---|---|---|
| Art. 3 | Il credito è irrevocabile anche se non lo dice | Non si può modificare né annullare senza l'accordo del beneficiario |
| Art. 5 | Le banche operano su documenti, non su merci | La banca non sa se le noci sono buone: solo se le carte coincidono |
| Art. 14(b) | La banca ha al massimo 5 giorni lavorativi bancari per esaminare i documenti | È il tempo realistico di incasso dopo la presentazione |
| Art. 14(c) | I documenti si presentano al massimo 21 giorni di calendario dopo l'imbarco, e mai dopo la scadenza | Con 18–25 giorni di transito verso il Mediterraneo, il termine scade più o meno all'arrivo della nave |
| Art. 14(h) | Una condizione che non indica con quale documento si dimostra si considera non scritta | «Merce priva di aflatossine», senza un documento collegato, non protegge niente |
| Art. 16 | Se rifiuta, la banca deve comunicarlo una sola volta, con tutte le discrepanze, entro la chiusura del quinto giorno lavorativo | Se non lo fa in tempo, non può più rifiutare |
| Art. 30 | «Circa» consente ±10 %; senza questa parola, la quantità espressa in chili ammette ±5 % | Fissa la tolleranza di peso che si può caricare |
| Art. 31 | Le spedizioni parziali sono ammesse salvo che il credito le vieti | Conta se la merce parte in più container |
| Art. 38 | Un credito è trasferibile solo se lo dice espressamente | È lo strumento abituale quando compra e vende un intermediario |
Fonte: UCP 600, testo ufficiale dell'ICC. La guida interpretativa in vigore è la ISBP 821 (luglio 2023), che ha sostituito la ISBP 745. Secondo la stampa specializzata, nel 2026 la Commissione Bancaria dell'ICC ha escluso una revisione delle UCP 600 e ha puntato su formazione e guide pratiche.
Confermata o non confermata. Un credito non confermato dipende dalla solidità della banca emittente e dal rischio del paese del compratore. La conferma aggiunge la garanzia di una seconda banca, di solito nel paese del venditore. La paga quasi sempre il venditore (o la ribalta sul prezzo), e il costo dipende dal rischio paese: Banco Sabadell pubblica una tariffa indicativa dello 0,60 % trimestrale, con un minimo di 75 €, che può salire con il rischio. Per un compratore dell'UE con una banca di primo livello, la conferma è raramente necessaria; per mercati con scarsità di valuta, sì.
Il dato che spiega le due facce della lettera di credito: secondo gli ultimi dati pubblici dell'ICC Trade Register (dati 2021), il tasso di insolvenza delle lettere di credito all'importazione è stato dello 0,29 %. Il pagamento non fallisce quasi mai. Falliscono i documenti: la stessa ICC stima, nella sua nota tecnica n. 3 del 2022, che tra il 65 % e l'80 % delle presentazioni venga respinto la prima volta.
4. Quanto costa: le tariffe pubblicate dalle banche
Le banche italiane e spagnole pubblicano le proprie commissioni nei documenti di trasparenza. Queste sono quelle di una banca italiana e di una spagnola per un credito documentario all'importazione e per un bonifico extra SEPA:
| Voce | Intesa Sanpaolo (Italia) | Unicaja (Spagna) |
|---|---|---|
| Emissione del credito | 2 ‰ per mese o frazione (min. 100 €), sull'importo più la tolleranza, + 50 € di spese | 0,75 % una tantum (min. 50 €) |
| Rischio durante la validità | Compreso nella commissione mensile | 0,63 % per trimestre o frazione (min. 15 €) |
| Utilizzo (pagamento) | 3 ‰ per utilizzo (min. 100 €) | — |
| Modifica | 50 € | 25 € + 25 € per messaggio SWIFT |
| Discrepanza | Non pubblicata | 140 €, a carico dell'ordinante |
| Bonifico extra SEPA in valuta | 8–12 € + 2,2 ‰ (min. 4 €) | 0,70 % (min. 30 €) + 25 € SWIFT |
Fonti: Intesa Sanpaolo, foglio informativo n. 301/057 «Crediti documentari», aggiornato al 21-07-2026, e n. 068/102 «Bonifico», al 16-07-2026. Unicaja, epigrafe 55, in vigore dal 27-11-2023, ed epigrafe 7, dall'11-06-2026. Sono tariffe massime: con i volumi si negoziano al ribasso. Consultate il 1° ottobre 2026.
Un esempio in cifre tonde: un container da 90.000 €, con un credito a vista valido tre mesi, tolleranza del 10 % e una modifica, senza contare i messaggi SWIFT né le commissioni generali di ciascuna banca.
| Intesa Sanpaolo | Unicaja | |
|---|---|---|
| Emissione | 594 € (2 ‰ × 3 mesi su 99.000 €) + 50 € | 675 € |
| Rischio (1 trimestre) | — | 567 € |
| Utilizzo | 270 € | — |
| Una modifica | 50 € | 50 € |
| Totale lettera di credito | ≈ 964 € (1,1 %) | ≈ 1.292 € (1,4 %) |
| Una discrepanza | Da negoziare | + 140 € |
| Bonifico extra SEPA da 90.000 € | ≈ 206–210 € | ≈ 655 € |
| Bonifico SEPA in euro | Come uno nazionale | Come uno nazionale |
A questo vanno aggiunti, dal lato del venditore, l'avviso, l'utilizzo e l'eventuale conferma, che di solito si ribaltano sul prezzo. La conclusione pratica: su un container, la lettera di credito costa al compratore circa un punto percentuale in più del bonifico. Ha senso quando quel punto compra una sicurezza che non si ottiene in altro modo. Su un pallet da 2.100 kg, i minimi di commissione (100 € qui, 75 € là) fanno salire molto il costo relativo, e il bonifico è quasi sempre la risposta.
5. Come scrivere una lettera di credito alimentare che non si blocchi
La maggior parte delle discrepanze non nasce dalla malafede, ma da un credito scritto male: chiede un documento che il venditore non può ottenere, una data impossibile o una descrizione che non coincide con la fattura. Queste sono le clausole da controllare prima dell'apertura:
- Descrizione della merce breve e identica alla proforma. «Noci in guscio Chandler, calibro 32+, raccolto 2026, come da proforma n. X». La specifica completa va nella proforma e nel certificato di analisi, non nel credito: ogni parola del credito deve comparire uguale in fattura.
- Quantità con tolleranza. «Circa 20.000 kg» consente ±10 % (art. 30). Un container non pesa mai esattamente quanto ordinato.
- Data ultima d'imbarco realistica, con margine rispetto alla data prevista. Un ritardo della compagnia di navigazione di tre giorni non dovrebbe invalidare il credito.
- Termine di presentazione e scadenza coerenti: se il credito scade nel paese del compratore, la spedizione degli originali consuma parte dei 21 giorni.
- Spedizioni parziali ammesse se la merce può partire in più di un container.
- Documenti che il venditore controlla. B/L pulita a bordo, all'ordine della banca emittente; fattura commerciale; packing list; certificato d'origine; certificato fitosanitario dell'ente ufficiale (SENASA in Argentina, SAG in Cile); certificato di analisi di un laboratorio accreditato ISO/IEC 17025, e polizza o certificato assicurativo se l'Incoterm è CIF. Quale Incoterm cambia quale documento lo trovi nella guida a FOB, CIF o CFR.
- Requisiti di qualità legati a un documento. Non «priva di aflatossine», ma «certificato di analisi che indichi aflatossina B1 ≤ 2,0 µg/kg e totali ≤ 4,0 µg/kg». La prima la banca la ignora (art. 14(h)); la seconda la verifica.
- Nessun documento che dipenda dal compratore. Un «certificato d'ispezione firmato dall'ordinante» dà al compratore la chiave per non pagare, e nessun esportatore serio lo accetta. Se serve un'ispezione, la faccia una società indipendente.
Il passo che evita più discrepanze è il più semplice: inviare la bozza del credito al venditore prima di aprirlo. Ogni modifica successiva costa soldi (e giorni), ed è molto più economico correggere una clausola in bozza che in un credito già emesso.
6. Quale struttura scegliere in base all'operazione
| Situazione | Struttura che consigliamo |
|---|---|
| Primo ordine di 1–2 pallet | Bonifico: anticipo e saldo contro copia dei documenti. Una lettera di credito costerebbe una parte sproporzionata del valore |
| Primo container completo con un fornitore nuovo | Lettera di credito irrevocabile a vista, oppure anticipo più incasso documentario (CAD) se le due parti vogliono risparmiare commissioni |
| Programma annuale o cliente ricorrente | Bonifico con anticipo ridotto; con storico e assicurazione del credito, conto aperto |
| Paese con controlli valutari o scarsità di valuta | Lettera di credito confermata da una banca di primo livello. L'Egitto ha imposto la lettera di credito per quasi tutte le importazioni tra febbraio e dicembre 2022: lo spieghiamo nella guida all'export verso l'Egitto |
| Container con più referenze | Una sola proforma e una sola fattura con tutte le righe; nella lettera di credito, una descrizione generale che rimandi alla proforma |
La regola di fondo: meno le parti si conoscono, più peso deve avere la banca; più storia c'è, più economico può essere il pagamento. Molti distributori cominciano con la lettera di credito e passano al bonifico dal terzo o quarto container. Il percorso completo di una prima importazione (volume, Incoterm, documenti e tempi) è nella guida per iniziare a importare frutta secca.
Domande frequenti
Per il compratore è più sicura la lettera di credito o il bonifico?
La lettera di credito: la banca paga solo quando il venditore presenta esattamente i documenti richiesti dal credito, come la polizza di carico e il certificato di analisi. Con il bonifico, il compratore rischia l'anticipo e paga il saldo prima di ricevere la merce. La lettera di credito però non garantisce la qualità: la banca controlla le carte, non il prodotto.
Quanto costa una lettera di credito all'importazione?
Secondo le tariffe pubblicate da Intesa Sanpaolo e Unicaja, un credito da 90.000 € valido tre mesi costa tra 960 € e 1.300 € presso la banca del compratore, cioè tra l'1,1 % e l'1,4 % dell'importo. Ogni modifica aggiunge tra 25 € e 50 €, e Unicaja applica 140 € per discrepanza. Sono tariffe massime, negoziabili con i volumi.
Che cos'è una lettera di credito confermata?
È una lettera di credito a cui una seconda banca, di solito nel paese del venditore, aggiunge il proprio impegno di pagamento. Protegge il venditore dal rischio della banca emittente e del paese del compratore. In genere la paga il venditore, con tariffe indicative intorno allo 0,60 % trimestrale più una maggiorazione legata al rischio paese.
Cosa succede se la banca trova una discrepanza nei documenti?
La banca ha cinque giorni lavorativi per esaminare i documenti e, se li rifiuta, deve comunicare tutte le discrepanze in un unico avviso. Da quel momento il pagamento non è più garantito: la banca chiede al compratore se accetta le discrepanze. Se le accetta, si paga; altrimenti il venditore deve correggere i documenti entro i termini o perde la protezione del credito.
Che cos'è il pagamento CAD o incasso documentario?
Nel pagamento contro documenti (CAD o documenti contro pagamento), il venditore invia i documenti d'imbarco tramite la sua banca alla banca del compratore, che li consegna solo quando il compratore paga. Costa meno di una lettera di credito, ma nessuna banca garantisce il pagamento: se il compratore non paga, il venditore ha la merce a destinazione. È regolato dalle norme URC 522 dell'ICC.
Quanto anticipo si paga in un'importazione di frutta secca?
Si negozia per ogni operazione in base al volume, alla storia del rapporto e alla destinazione. La struttura abituale prevede un anticipo alla conferma dell'ordine e il saldo contro copia dei documenti d'imbarco, prima dell'arrivo. Con i clienti ricorrenti, l'anticipo scende.
Raíz Andina accetta la lettera di credito?
Sì. Lavoriamo con lettera di credito, bonifico con anticipo parziale e pagamento contro documenti (CAD). Per i primi ordini da uno o due pallet consigliamo il bonifico, perché la lettera di credito rende l'operazione molto più cara; per i container completi, la struttura si decide con ogni compratore.
Cerchiamo distributori di frutta secca e frutta disidratata in Europa
Lavoriamo con importatori, distributori e industria alimentare che vogliono un fornitore sudamericano con condizioni chiare fin dalla proforma. Offriamo noci Chandler argentine e cilene, mandorle, noci pecan, arachidi e frutta disidratata, con l'analisi del lotto prima dell'imbarco.
Condizioni di partenza: minimo 1 pallet (~2.100 kg) per referenza, campioni da 1 a 5 kg, quotazioni FOB, CIF, CFR o DDP e pagamento con bonifico con anticipo parziale, CAD o lettera di credito. Le noci si possono combinare per pallet con prugne secche argentine o uvetta nello stesso container, con una sola proforma e un solo pagamento.
Dicci il prodotto, il volume e la destinazione, e ti proponiamo la struttura di pagamento adatta alla tua operazione. Richiedi una quotazione oppure scrivici dalla pagina contatti.
Gli articoli delle UCP 600 citati provengono dal testo ufficiale dell'ICC (revisione 2007). Le tariffe bancarie sono le commissioni massime pubblicate da ciascun istituto alla data indicata; quelle della tua banca possono essere diverse ed è bene chiederle prima di aprire un credito. I dati su insolvenze e discrepanze sono gli ultimi pubblicati in forma aperta dall'ICC. Questo articolo non costituisce consulenza finanziaria né legale.